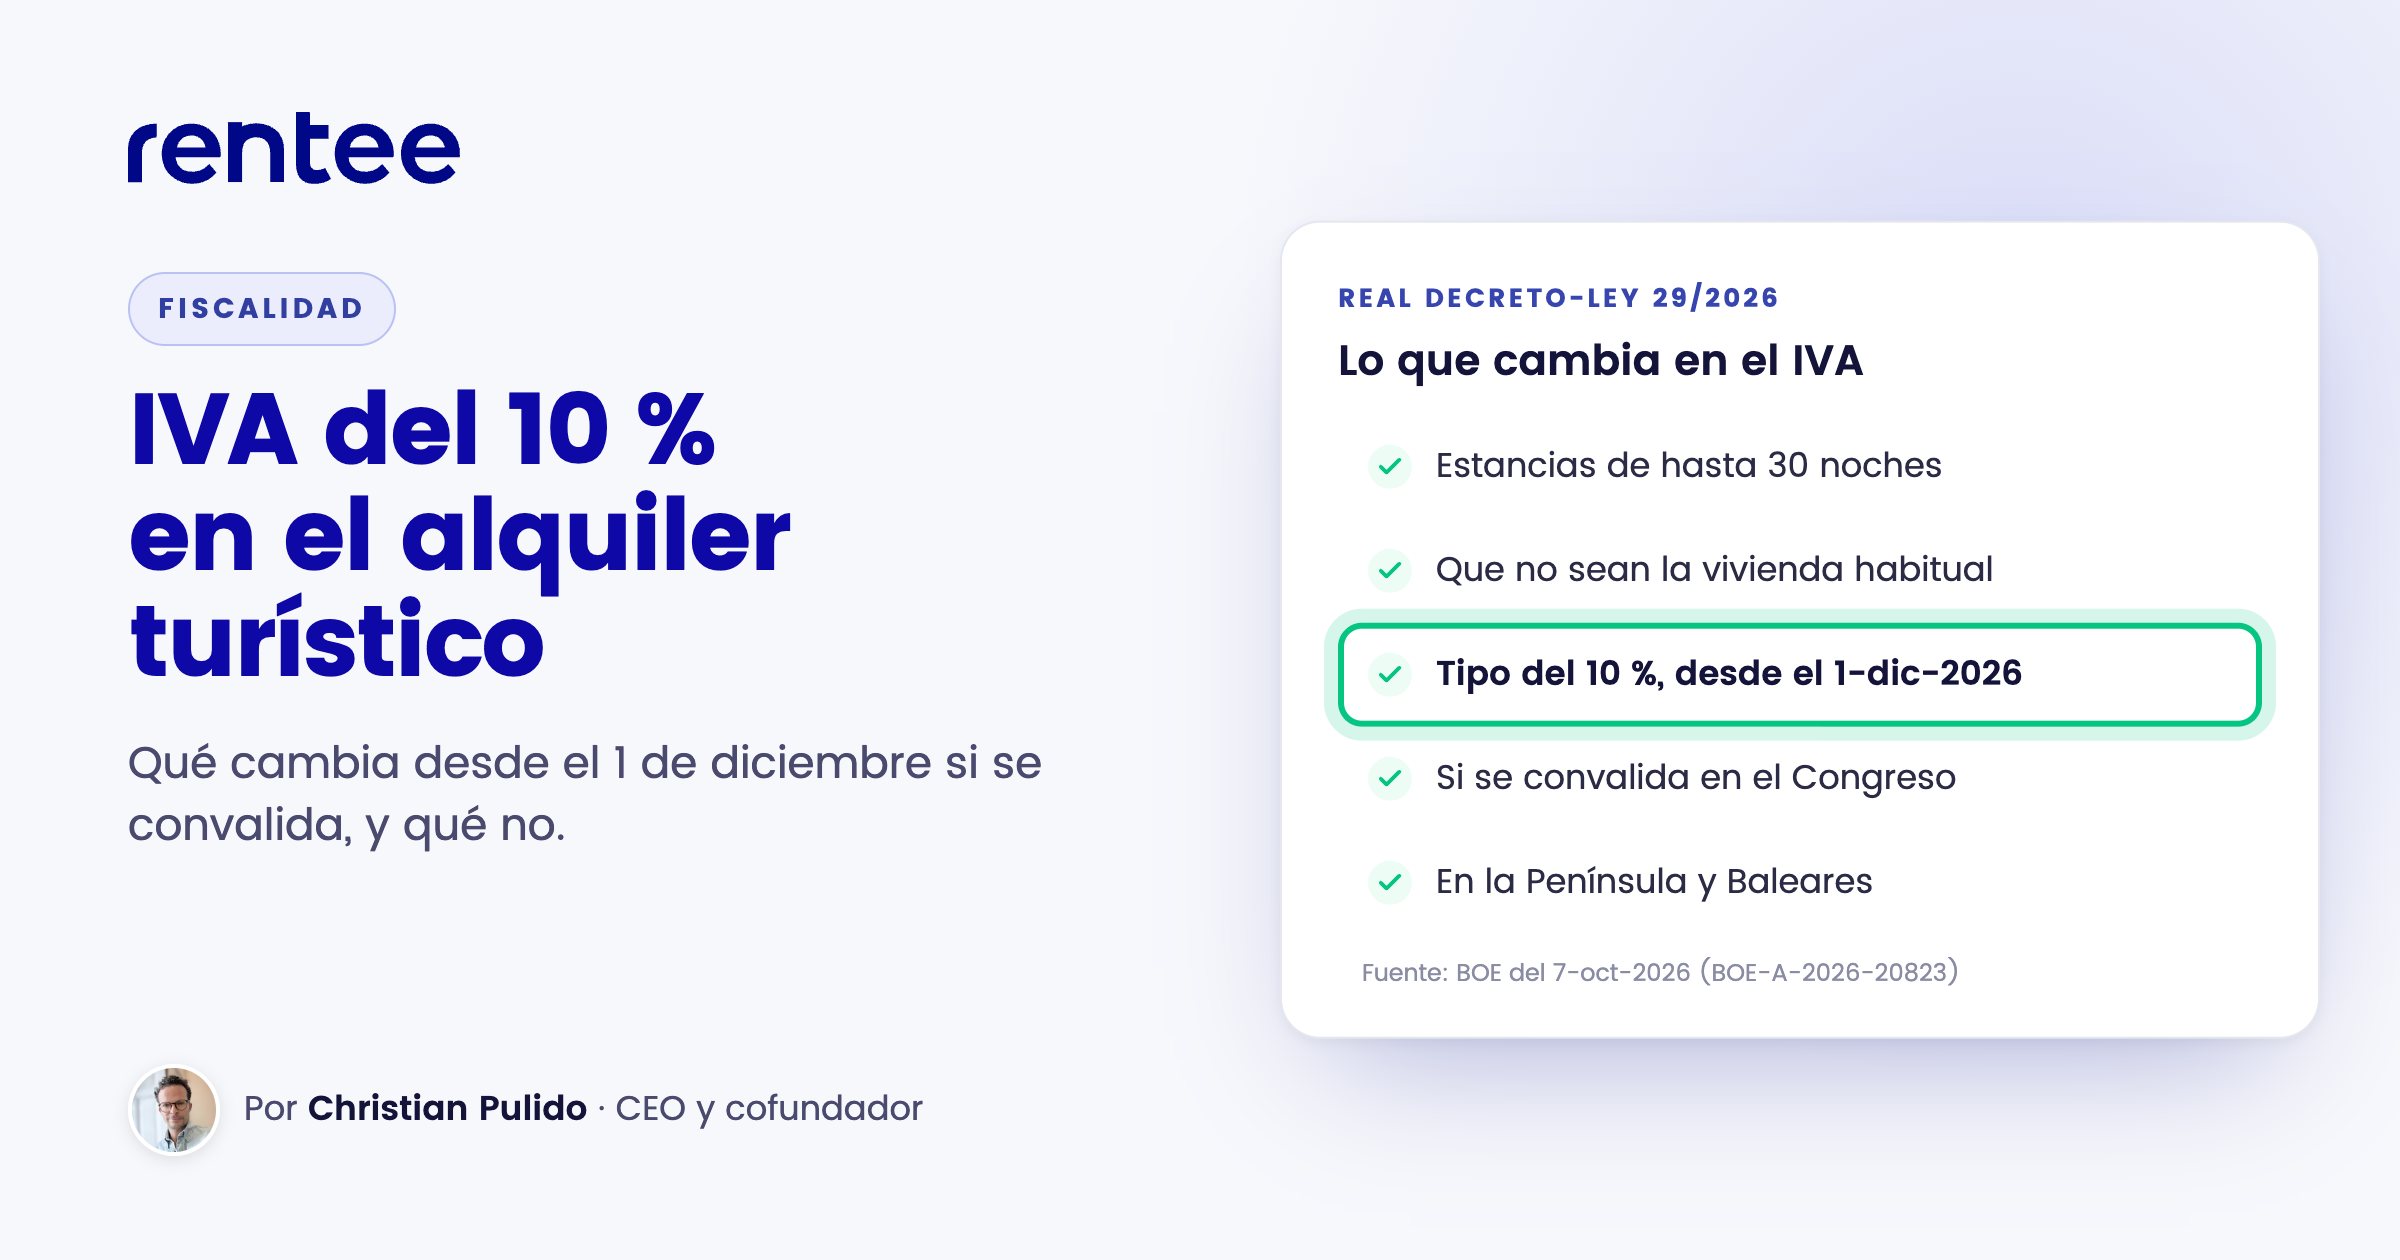
El Real Decreto-ley 29/2026, publicado en el BOE del 7 de octubre, quita la exención de IVA a los alquileres de viviendas amuebladas de hasta 30 noches que no sean la vivienda habitual del propietario que la alquila (el arrendador). Desde el 1 de diciembre de 2026 pasarían a tributar al 10 %. Pasarían, en condicional: el decreto todavía tiene que convalidarse.
Y no es un trámite. El 2 de octubre el Congreso derogó el Real Decreto-ley 26/2026, que llevaba el mismo nombre, y el 29/2026 recupera en lo sustancial sus medidas fiscales. Toca prepararse para los dos escenarios sin dar ninguno por hecho.
Qué dice el decreto
Hasta ahora, alquilar una vivienda amueblada estaba exento de IVA, salvo que se prestaran servicios propios de la hostelería (limpieza durante la estancia, cambio de ropa, restaurante…). El artículo 7 del decreto cambia la Ley del IVA, con efectos desde el 1 de diciembre de 2026, para que también deje de estar exento cuando se dan a la vez dos condiciones:
- la estancia no supera 30 noches para un mismo inquilino, y
- la vivienda no es la residencia habitual del propietario que la alquila (el arrendador).
Esos alquileres pasan al tipo reducido del 10 %, el mismo de la hostelería. En la práctica, es casi toda la actividad de una vivienda de uso turístico.
Tres detalles que conviene tener claros:
- Dónde. El cambio está en la Ley del IVA, que no se aplica en Canarias, Ceuta ni Melilla. Afecta a la Península y a Baleares.
- Desde cuándo. El decreto está en vigor desde el 8 de octubre, pero el IVA solo cambia a partir del 1 de diciembre.
- Reservas ya vendidas. El decreto no trae ninguna regla específica para las estancias de diciembre en adelante que ya están vendidas o cobradas. Es la primera pregunta para tu asesoría.
Por qué todavía no es seguro
Un real decreto-ley rige desde que se publica, pero el Congreso tiene que convalidarlo en los 30 días siguientes a su promulgación (artículo 86 de la Constitución). Si no lo hace, decae. Con las Cortes disueltas por las elecciones del 29 de noviembre (Real Decreto 806/2026), la votación le toca a la Diputación Permanente del Congreso. A 24 de octubre, el BOE no recoge ni su convalidación ni su derogación, y la votación aún no tiene fecha.
Si se convalida, el 10 % se aplica desde el 1 de diciembre. Si no, todo sigue como hasta ahora y las estancias turísticas siguen exentas. Actualizaremos este artículo en cuanto se vote.
Qué cambia para el gestor si se convalida
El precio: el IVA, dentro o encima
El 10 % sale de algún sitio: o lo absorbe el propietario dentro del precio actual, o lo paga el huésped encima. Un ejemplo con números redondos: una noche a 100 € con el IVA incluido deja 90,91 € de base y 9,09 € de IVA. Si mantienes la base y sumas el IVA, el huésped paga 110 €. Con lo que ya está vendido para diciembre no hay elección: el precio está cerrado.
Quién lo repercute
Lo repercute quien presta el alojamiento. Si gestionas en nombre del propietario, será él; si contratas con el huésped en nombre propio, lo normal es que te toque a ti. Depende de cómo esté redactado tu contrato, y conviene mirarlo con la asesoría antes del 1 de diciembre.
La base de tu comisión
Si cobras un porcentaje «sobre bruto», ¿bruto con IVA o sin IVA? Si no está escrito, en diciembre habrá discusión. Lo limpio es dejarlo por escrito con cada propietario antes de la primera liquidación con IVA.
Los propietarios particulares
Un propietario que hoy no repercute IVA pasaría a hacerlo: alta en el impuesto si no la tiene, facturas y declaraciones trimestrales. A cambio, el IVA de los gastos ligados a ese alquiler podría pasar a ser deducible. Las dos cosas, con su asesoría.
Qué hacer esta semana
- Saca la lista de estancias del 1 de diciembre en adelante que ya están vendidas, con su precio y si ya están cobradas.
- Pide cita con tu asesoría con tres preguntas: quién repercute el IVA con tu modelo de contrato, qué pasa con las reservas ya cobradas y qué tienen que hacer tus propietarios.
- Revisa con cada propietario sobre qué base cobras tu comisión, y déjalo por escrito.
- Prepara los precios de diciembre en adelante con y sin IVA, para aplicar unos u otros en cuanto se sepa el resultado.
- Mira qué viviendas aguantan peor un 10 % menos de margen.
Dónde encaja Rentee
Rentee no calcula, repercute ni declara el IVA de las estancias: eso es cosa de tu programa de facturación y de tu asesoría. Lo que sí te da son los números para decidir. Ves la rentabilidad de cada vivienda (NOI y margen), para saber dónde duele un 10 % menos. Configuras tu comisión de gestión por propietario o por vivienda (sobre bruto, neto, neto más limpieza o resultado), con su IVA en cada liquidación. Y tu asesoría recibe el paquete mensual con todo ya cuadrado con el banco.
Preguntas frecuentes
¿Desde cuándo se aplica el IVA del 10 % al alquiler turístico?
Desde el 1 de diciembre de 2026, según el Real Decreto-ley 29/2026, siempre que se convalide. Si la Diputación Permanente del Congreso no lo convalida a tiempo, decae y las estancias siguen exentas.
¿A qué alquileres afecta?
A los de viviendas o apartamentos amueblados de hasta 30 noches para un mismo inquilino, cuando la vivienda no es la residencia habitual del propietario que la alquila (el arrendador). Los que incluyen servicios propios de la hostelería ya tributaban al 10 %.
¿Se aplica en Canarias?
No. El cambio está en la Ley del IVA, que no se aplica en Canarias, Ceuta ni Melilla.
¿Quién repercute el IVA, el propietario o el gestor?
Quien presta el alojamiento: el propietario, si el gestor actúa en su nombre, o el gestor, si contrata con el huésped en nombre propio. Depende del contrato, así que conviene revisarlo con la asesoría.